So kannst du deine Familie auch mit wenig Geld versorgen
Wenn dir nur wenig Geld zur Verfügung steht, ist die Erstellung eines Familienbudgets nicht immer leicht. Mit diesen einfachen Schritten lernst du, wie du mehr aus deinem Geld machen kannst.
Lesezeit: 8 Min.
Du bist alleinerziehend? Dann hast du sicher alle Hände voll zu tun und kannst stolz auf dich sein – schließlich meisterst du jeden Tag lauter kleine und große Herausforderungen. Eine davon ist möglicherweise ein begrenztes Budget. Doch nur weil dir wenig Geld zur Verfügung steht, heißt das nicht, dass du dich extrem einschränken musst. Es mag sich zunächst erdrückend anfühlen, die Kontrolle über die eigenen Finanzen in die Hand zu nehmen. Mit unseren praktischen Tipps wird deine finanzielle Planung jedoch so einfach wie nie zuvor. In diesem Artikel erfährst du, wie du deine Familie auch mit geringem Einkommen versorgen kannst.
Warum brauche ich ein Budget, wenn ich mit wenig Geld auskommen muss?
Ein Budget hilft dir dabei, dir selbst Grenzen zu setzen und die Kontrolle über deine Finanzen zurückzugewinnen – besonders dann, wenn das Geld knapp ist. Als Familie, die mit nur einem Gehalt wirtschaften muss, kannst du mithilfe der Budgetplanung deine monatlichen Einnahmen und Ausgaben verwalten, Sparziele erreichen oder Schulden zurückzahlen. Wenn du dein Budget regelmäßig überprüfst, erhältst du einen besseren Überblick über deine Ausgaben. So kannst du dir überlegen, wie du noch mehr aus deinem Geld machst und wo es weitere Möglichkeiten zum Sparen gibt.
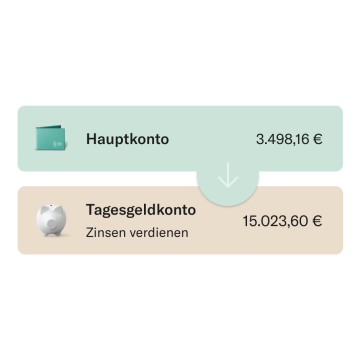
N26 Tagesgeldkonto
Erhalte bis zu 1.5% Zinsen p. a. und volle Flexibilität – ganz ohne Extra-Gebühren.
Bevor du mit der Budgetplanung auf Basis deines aktuellen Einkommens beginnst, solltest du herausfinden, ob du deine Einnahmen erhöhen kannst. Mithilfe dieser Tipps kannst du dein Nettoeinkommen möglicherweise aufstocken:
Informiere dich über finanzielle Unterstützung vom Staat – Heutzutage gibt es eine Reihe von Finanzhilfen für Alleinerziehende. Vergewissere dich, dass du alle dir zustehenden Hilfen in Anspruch nimmst. Dazu zählen unter anderem das Elterngeld, der Kinderzuschlag, finanzielle Unterstützung bei der Erstausstattung fürs Baby, den Kinderbetreuungskosten und Leistungen für Bildung sowie steuerliche Entlastungen. Informiere dich auf der offiziellen Website deiner Gemeinde oder dem Bundesministerium für Familie, Senioren, Frauen und Jugend, welche Förderungsmöglichkeiten dir zustehen.
Ziehe eine vorzeitige Rückzahlung deiner Schulden in Betracht – Überprüfe genau, wie viel dich deine Kreditkarten- und Studiendarlehen jeden Monat kosten. Wenn du deine Schulden vorzeitig zurückzahlen kannst, hast du nicht nur deine Kreditwürdigkeit verbessert, sondern auch noch bares Geld für die Zinszahlungen gespart.
Lasse deine Ersparnisse wachsen – Ganz gleich, mit welchem Betrag du beginnst: Geld auf die hohe Kante zu legen ist immer ein guter Anfang. Wenn du deine Ersparnisse wachsen lässt, bist du in Zukunft besser abgesichert. Auf Preisvergleichsportalen findest du Informationen zu Sparkonten mit den besten Zinssätzen. Außerdem könntest du dich über Anlagemöglichkeiten wie Fonds oder ETFs informieren.
Tipp: Mit unserem Zinsrechner kannst du ganz einfach deine Zinsen für Kredite oder Anlagen berechnen!
3 Tipps, wie du mit wenig Geld haushalten kannst
1. Erstelle eine Liste mit allen monatlichen Kosten Es ist gar nicht so schwierig, eine Liste aller monatlichen Kosten anzufertigen. Nimm dir etwas Zeit und überprüfe deine monatlichen Ausgaben. Du kannst die Zahlungen, die du mit deiner Debit- und Kreditkarte getätigt hast, entweder online nachverfolgen oder deine Belege durchgehen. Unterteile deine Ausgaben in verschiedene Kategorien:
Lebenshaltungskosten in Deutschland umfassen die Ausgaben für Miete, Kinderbetreuung, Krankenversicherung, Lebensmittel und Fahrtkosten, z. B. mit dem Auto. Außerdem fallen Betriebskosten, Internetrechnungen, Versicherungsbeiträge und Steuern darunter.
Freizeitausgaben umfassen die Kosten für regelmäßige Aktivitäten mit den Kindern, beispielsweise Kino- oder Restaurantbesuche.
Einmalige Ausgaben treten oft unerwartet auf. Du solltest also versuchen, regelmäßig etwas Geld aus deinem Budget für den Notfall zur Seite legen. Sie dir für die Berechnung besondere Ausgaben der letzten 12 Monaten an.
2. Teile dein Budget auf Du willst den Überblick über deine Ausgaben behalten? Dann ist die 50-30-20-Regel genau richtig für dich. So funktioniert’s:
50 % deines Einkommens fließen in die Fixkosten
30 % in die Freizeit und Unterhaltung
20 % in die Ersparnisse
Mithilfe unserer Liste aus dem ersten Schritt kannst du feststellen, wie viel Geld in die einzelnen Kategorien fließt. Falls deine Ausgaben stark von der 50-30-20-Regel abweichen, ist es vielleicht an der Zeit, dein Ausgabeverhalten zu überdenken. Sieh dir deine Fixkosten noch einmal genau an. Vielleicht findest du Kosten, die du in die Kategorie “Freizeit” verschieben kannst, z. B. Einkäufe. Nutze dafür auch unseren 50-30-20-Regel Rechner.Du weißt nicht, womit du beginnen sollst? Suche dir eine Bank, bei der deine Ausgaben automatisch in Kategorien sortiert werden. Mit dem von N26 kannst du deine monatlichen Ausgaben einfach nachvollziehen, da alle Zahlungen automatisch kategorisiert werden. Deine wiederkehrenden Zahlungen werden außerdem in einer praktischen Übersicht dargestellt. Somit behältst du immer den Überblick über dein Geld.
Entdecke N26 Spaces
Erstelle Unterkonten, setze Regeln und automatisiere das Sparen – mit nur wenigen Klicks!
3. Überlege dir, an welchen Stellen du noch sparen kannstFamilien, die mit nur wenig Einkommen haushalten müssen, wissen oft gar nicht, wo sie noch sparen sollten. Es gibt jedoch viele kleine Möglichkeiten, die zusammen einen großen Unterschied machen. Mit diesen Tipps kannst du deine Kosten ganz schnell und einfach senken:
Dienstleistungen und Nebenkosten – Überprüfe deine Rechnungen und finde heraus, ob du vielleicht automatisch zu einem teureren Tarif gewechselt hast. Falls ja, informiere dich auf einem Preisvergleichsportal über günstigere Optionen. Finde heraus, wann genau deine Verträge auslaufen, damit du dir eine Erinnerung im Kalender einrichten und dich vor Vertragsende über bessere Tarife informieren kannst.
Fahrtkosten – Wenn du fast jeden Tag mit den öffentlichen Verkehrsmitteln zur Arbeit oder Kita fährst, könntest du mit einer Monatskarte Geld sparen. Falls deine Arbeitsstelle nicht zu weit entfernt ist, kannst du auch zu Fuß gehen oder mit dem Fahrrad fahren. So sparst du Geld und bleibst in Form. Auch ein Auto kann ganz schön teuer sein. Genau aus diesem Grund solltest du die bestmögliche Versicherung wählen. Falls dein Budget es erlaubt, lohnt sich eventuell sogar ein neueres, verbrauchsarmes Auto.
Shopping – Natürlich kannst du dir hin und wieder etwas gönnen. Erstelle dir jedoch eine Einkaufsliste, bevor du losgehst: So vermeidest du impulsive Spontankäufe. Online-Shopping kann beim Sparen helfen, da du die Preise auf mehreren Websites vergleichen kannst. Aber Vorsicht, dass du dich nicht verleiten lässt und immer mehr in den Warenkorb legst!
Fitness – Wenn dein letzter Besuch im Fitnessstudio schon mehr als 6 Monate her ist, lohnt sich die Mitgliedschaft wahrscheinlich nicht mehr. Wieso kündigst du sie nicht einfach? Wenn du stattdessen joggen gehst, tust du nicht nur etwas für deine Gesundheit, sondern auch für deinen Geldbeutel.
Unterhaltung – Aktivitäten außerhalb des Hauses sind förderlich für die Entwicklung deiner Kinder und müssen auch nicht teuer sein. Finde heraus, ob es in deiner Nähe kostenlose Aktivitäten gibt, z. B. schöne Spazierwege, Spielplätze, Streichelzoos oder Museen.
Die Budgetplanung mag anfangs etwas Zeit kosten. Sie wird sich später aber im wahrsten Sinne des Wortes auszahlen. Unser Haushaltsrechner kann dich dabei unterstützen. Deine Budgetplanung steht? Dann brauchst du nur noch eine Bank, die dir beim Sparen und Haushalten zur Seite steht. Mit N26 Spaces kannst du bis zu 10 Unterkonten erstellen, die dir dabei helfen, deine Sparziele zu erreichen. Du kannst jedem Space einen eigenen Namen geben und einen Zielbetrag einstellen. Mit der Aufrundungsregel kannst du automatisch Geld in deinen Spaces beiseitelegen, wenn du eine Kartenzahlung tätigst. Und mithilfe von Regeln kannst du automatische Überweisungen zwischen deinen Spaces und deinem Hauptkonto einrichten – so vergisst du nie wieder eine Zahlung.
Bitte um Hilfe, wenn es schwierig wird
Einen Haushalt zu führen und gleichzeitig Kinder großzuziehen ist eine komplexe Aufgabe. Und als alleinerziehender Elternteil mit wenig Geld kann es passieren, dass du in finanzielle Schwierigkeiten gerätst. Aber keine Angst, du bist nicht allein! Es gibt viele Möglichkeiten, Unterstützung zu bekommen.Zuallererst solltest du staatliche Stellen und gemeinnützige Organisationen in deiner Nähe kontaktieren, die in Not geratene Familien finanziell oder mit anderen Mitteln unterstützen. Falls du einen Kredit abbezahlen musst, kannst du dich bei deinem Kreditgeber erkundigen, ob du die monatlichen Zahlungen senken oder aussetzen kannst. Und vielleicht können dir auch Verwandte oder Freunde aushelfen.Es ist nicht immer einfach nach Hilfe zu fragen. Dennoch solltest du versuchen, dein engeres Umfeld einzuweihen. Sobald du dich deinen Freunden und deiner Familie anvertraust, fällt dir bereits ein Teil der Last von deinen Schultern. Wer weiß: Vielleicht können sie dir nicht nur Ratschläge geben, sondern auch finanzielle Hilfe anbieten. Indiesem Leitfaden findest du mehr Tipps dazu, wie du auch in schweren Zeiten Geld sparen kannst.
Haushaltsrechner
Erhalte einen besseren Überblick über deine Einnahmen und Ausgaben mit unserem N26 Haushaltsrechner.
Für alleinerziehende Elternteile, die mit nur wenig Geld auskommen müssen, ist die Wahl der Bank besonders wichtig. Bei N26 erhältst du zu jeder eingehenden und ausgehenden Transaktion Push-Nachrichten in Echtzeit. So hast du deinen Kontostand jederzeit im Blick und weißt genau, wohin dein Geld fließt und wann dein Gehalt oder das Kindergeld eintrifft. Du willst dein Ausgabeverhalten kontrollieren? Setze Limits für deine täglichen Ausgaben und Abhebungen und passe sie ganz einfach in deiner N26 App an, um immer im Budget zu bleiben. Weitere Tipps zum Geldsparen mit N26 findest du hier. Ganz gleich, ob für ein neues Kinderzimmer oder Ausflüge und Aktivitäten mit der Familie: Mit N26 Spaces kannst du deine Sparziele spielend leicht erreichen. Außerdem erhältst du als N26 Kunde zahlreiche Partnerangebote bei bekannten Marken – so profitierst du von Angeboten aus Bereichen wie Shopping, Reisen und Bildung.
Mit nur wenig Geld auszukommen kann eine echte Herausforderung sein. Mit etwas Planung schaffst du es aber. Du kannst beispielsweise dein Ausgabeverhalten unter die Lupe nehmen und nach Bereichen suchen, in denen du noch sparen kannst. Wenn du deine Lebenshaltungskosten senkst und ein Familienbudget erstellst, solltest du in der Lage sein, ein angenehmes Leben zu führen und dabei auch noch Geld zurückzulegen.
Als alleinerziehender Elternteil musst du das Haushaltsbudget wahrscheinlich selbst verwalten. Fällt es dir oft schwer, mit deinem Geld auszukommen? Wenn du ein Budget erstellst und dich auch daran hältst, kannst du deine finanzielle Lage vielleicht verbessern. Ordne deine Ausgaben in verschiedene Kategorien ein und lege genau fest, wie du dein Einkommen aufteilen möchtest. Ein realistisches Budget kann dich und deine Kinder dabei unterstützen, ein angenehmes Leben zu führen – so hast du auch weniger finanzielle Sorgen.
Von Online-Budgetrechnern bis hin zu Excel-Tabellen gibt es zahlreiche Möglichkeiten zur Budgetverwaltung. Heute kannst du dein Budget sogar per App am Smartphone verwalten. Diese Apps verfügen meist über Sparfunktionen, die dich mithilfe von Push-Nachrichten und automatischen Überweisungen dabei unterstützen, deine Ausgaben zu reduzieren. Hier findest du eine Liste unserer beliebtesten Spar-Apps. Alle N26 Girokonten bieten dir eine Reihe von Tools zur Budgetplanung, damit du immer weißt, wohin genau dein Geld fließt. In der N26 App erhältst du einen Überblick über all deine Ausgaben – jede Zahlung wird automatisch einer Kategorie zugeordnet. Du kannst außerdem tägliche Ausgabe- und Abhebelimits einstellen.
Am besten solltest du ganz offen mit deinen Kindern über deine finanzielle Lage reden. Wenn du diese Themen ehrlich ansprichst, gehst du mit gutem Beispiel voran und zeigst ihnen, wie wichtig es ist, das eigene Geld gut zu verwalten. Versuche, die Unterhaltung so einladend und interessant wie möglich zu gestalten. Durch einen spielerischen Ansatz kannst du ihnen sogar beibringen, wie genau die Budgetplanung funktioniert und auf welche Weise sie sich auf den Lebensstil deiner Familie auswirken kann.
Die Budgetplanung ist schwierig, wenn du mit wenig Geld auskommen musst. Genau aus diesem Grund bietet der Staat alleinerziehenden Familien finanzielle Hilfen, Steuervergünstigungen und andere Vorteile an. Auf der Website deines Bürgeramts oder des Familienministeriums kannst du herausfinden, welche finanziellen Hilfen dir zustehen. Häufig werden dir Steuererleichterungen, Unterstützung bei der Kinderbetreuung oder Vergünstigungen für den Nahverkehr angeboten. Am besten solltest du dich regelmäßig über diese Hilfen informieren, da sich hier immer mal wieder etwas ändert. Suche auch nach gemeinnützigen Organisationen vor Ort. Diese bieten häufig verschiedene Hilfen und Unterstützung für Familien mit finanziellen Schwierigkeiten an.
Du suchst nach Spartipps, die dich wirklich motivieren? Dann ist eine Haushaltskasse das Richtige für dich! Wir verraten dir, wie du ganz leicht ein Familienbudget erstellst.
Glückwunsch zum ersten gemeinsamen Zuhause! Mit unseren Tipps zur Verwaltung von monatlichen Ausgaben kannst du der neuen Situation gelassen entgegenblicken.